|
Ein Buchführungssystem ist so gut wie das zugrunde liegende
Datenmodell. Ein gute Datenorganisation vereinfacht nicht nur die Eingabe,
sondern erhöht die Flexibilität und Aussagekraft der Berichte. Es ist
deshalb erstaunlich, wie wenig die Datenmodellierung als
Innovationsmöglichkeit auch in der Finanzbuchhaltung aufgegriffen worden
ist.
Die nach mathematischen Kriterien optimierte Organisation der Daten ist
eine Grundvoraussetzung für den effizienten Einsatz von relationalen
Datenbanken und wird als Normalisierung bezeichnet. Die
grundlegenden
Konzepte wurden von Edgar F. Codd formuliert (E.F.Codd,
„A Relational Model of Data for Large Shared Data Banks“, Comm.ACM 13 (6),
June 1970, pp. 377-387). In der Arbeit mit grossen Datenbanken entwickelte
er seine Normalisierungsregeln, die bis heute breite Akzeptanz finden.
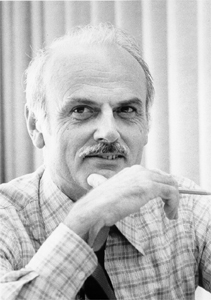
Codd, E.F. (1970). "A Relational Model of Data for Large Shared Data
Banks". Communications of the ACM 13 (6):
377–387
Codd erkannte früh, dass sich durch die Normalisierung der Daten eine
universelle Datenbanksprache entwickeln liesse. Die Anwendung konnte so
eine maximale Unabhängigkeit von den Daten erreichen. Ferner wurde die
Redundanz weitgehend eliminiert. So konnten Mehrfacheinträge, die
wiederum komplizierte Verwaltungsprogramme nach sich ziehen würden,
vermieden werden.
In der Praxis wird die maximale Eliminierung von Redundanz allerdings
nicht konsequent umgesetzt. Ein wichtiger Grund ist der Zeitfaktor. Bei
einer Faktur zum Beispiel ist es wichtig, die in der Rechnung verwendet
Anschrift des Kunden vollumfänglich dokumentiert zu haben. Es wäre
datentechnisch nicht richtig, wenn sich eine Adressänderung noch auf
bereits verschickte Rechnungen auswirken würde.
Ein weiterer einschränkender Faktor ist der Applikationsaufwand.
Konsequent normalisierte Daten führen zu sehr vielen kleinen Tabellen,
die für die Anwendungen über sog. „Views“ (Sichten) zusammengefasst
werden. Der Einsatz von Views verlangt aber wiederum eine entsprechende
technische Grundlage bei der eingesetzten Datenbank und ist relativ
kompliziert in der Realisierung.
Als drittes Element ist ferner festzuhalten, dass Codd’s Überlegungen
sich vor allem auf die Auslagerung der Stammdaten beziehen, die
optimalerweise aus einem Index und beschreibenden Daten bestehen (zum
Beispiel Adress-Nr. und Adressdaten). Die im Kontext der doppelseitigen
Buchung wichtige Frage nach der Handhabung mehrfacher Indexe in
derselben Transaktionsdatei bleibt hier offen.
Folgt man der Argumentation von Codd, bietet sich eine weitere
Normalisierung der doppelseitigen Buchungen in einseitige Buchungen an.
Bereits Codd’s erste Normalisierungsstufe verlangt, dass Wiederholungen
gleichartiger Daten in der Datenstruktur zu vermeiden sind:
Statt einer Liste mit der Struktur A:
- Beleg, Konto1, Konto2, Betrag
Erstellt man besser eine Liste mit Struktur
B:
- Beleg, Konto, Betrag
Bei der Buchhaltung ist dies besonders nahe liegend, da die
Buchungen einem Beleg zugeordnet sind. Folgt man der Liste mit Struktur A,
ergeben sich sofort Probleme beim Aufruf von Druckprogrammen. Wie soll man
mit einer solchen Datenstruktur einen Bericht mit Bilanz oder
Erfolgsrechnung, oder auch nur einen einfachen Kontoauszug erstellen? Bei
jeder Abfrage muss überprüft werden, ob Konto1 oder Konto2 dem Ablagekonto
entsprechen, und zudem im ersten Fall der positive Betrag und im zweiten
der negative Betrag für die Berechnung des Totals eingesetzt werden.
Dieser Aspekt der Datenmodellierung ist aus der
Programmierung von Stücklisten, sog. „Bills of Material“ gut bekannt.
Der Datensatz einer Stückliste enthält typischerweise zwei
Produkte-Nummern, eine für das übergeordnete Produkt und eine für das
untergeordnete. Dies ist nötig, da jedes Produkt mehrfach einem anderen
Produkt untergeordnet werden kann (vgl. zu diesem Thema auch: Carl
August Zehnder, Informationssysteme und Datenbanken, B.G.Teubner,
Stuttgart 1989, insb. Seiten 60 f.
Wird diese sogenannte „Many-to-Many“-Verbindung vollständig
normalisiert, muss in Ergänzung zu den Verbindungselementen ein
übergeordnetes Sammelgefäss für die Verbindungseinheit in der Datenbank
erfasst werden. Dies ermöglicht dann die Erfassung einseitiger
Verbindungen zu den Produkten. Erst durch diese vollständige
Normalisierung kann auch die Produktion von verschiedenen Varianten
korrekt dargestellt werden. Für die Verbindung zwischen Master und
Detail stehen dann verschiedene Verbindungseinheiten beziehungsweise
–möglichkeiten zur Verfügung. In der Praxis wird vielfach versucht,
diesen etwas aufwändigen Stil zu umgehen, da er nicht geeignet ist für
Anwendungen mit der Computermaus, bei der zum Beispiel Detailprodukte
einfach über ein Masterprodukt „gezogen“ werden können. Man kann also
die Anwendung vereinfachen, erhält dann aber einen Mehraufwand bei den
Auswertungen (hier zum Beispiel der Berechnung der Lagerbewegungen).
In Anbetracht der heutigen technischen Möglichkeiten hat man
in der Buchhaltung aber wenig Interesse, den „Beleg“ wegzulassen. Im
Gegenteil, für die Revision und das Verständnis des Verbuchens ist es
äusserst wertvoll, eine Anzahl Buchungen einem Buchungsbeleg zuzuordnen.
Dies entspricht auch der Darstellungspraxis auf Papier. Dabei ist
nicht wesentlich, ob dem Beleg einseitige oder zweiseitige
Buchungszeilen zugeordnet werden. Es gilt lediglich sicherzustellen,
dass die Summe der übergebenen Buchungen ein Total von null ergibt. Bei
zweiseitigen Buchungen ist diese Anforderung prinzipiell
immer erfüllt, bei einseitigen Buchungen kann man den Beleg erst
abschicken, wenn dieses Kriterium erfüllt ist.
Besonders interessant ist auch die Analyse der Kontierung unter
dem Gesichtspunkt der Normalisierung. Tatsächlich beinhalten fast allen
Kontenpläne mehrere Dimensionen, die zu einem schwierig zu
handhabenden Register zusammengefasst werden. Ein Kontenplan enthält
vielfach verschiedene Elemente der internen Organisation, der
Geschäftstätigkeit und der Vertragspartner. Dadurch wird die Buchführung
jedoch schnell unübersichtlich und es muss viel Aufwand betrieben
werden, um die Kontenvielfalt in der Erstellung der Berichte wieder
geeignet zusammenfassen zu können.
Die Komplexität der Kontenpläne ist schon in den Ausführungen
Paciolis ersichtlich. War die ursprüngliche Idee des Kontos die einer
Kundenabrechnung (also der vertraglichen Beziehung zum Schuldner
oder Gläubiger), so werden alsbald virtuelle Schuldner/Gläubiger für
Warenbeschaffungen, Warenlager, bald aber auch allgemeiner Betriebsaufwand
und Gewinne/Verluste eingeführt.
Es ist deshalb wesentlich effizienter, auch in der
Finanzbuchhaltung ein kohärentes Datenmodell einzusetzen. Damit kann der
Kontenplan schlank gehalten und auf das finanzielle Berichtwesen
ausgerichtet werden. Details zu Vertragspartnern, Geschäftsfeldern oder
Organisationseinheiten können dann je nach Bedarf ergänzend abgefragt
werden.
|
 Luca Pacioli
